

Ấn Độ: Bùng nổ chi tiêu đi kèm gánh nặng nợ nần

Một điểm yếu đang ẩn sâu bên dưới làn sóng tiêu dùng của Ấn Độ - yếu tố đã góp phần nâng đỡ tăng trưởng của nền kinh tế nước này. Các khoản vay rẻ hơn và khả năng tiếp cận tín dụng dễ dàng hơn đã giúp hàng triệu người Ấn Độ thuộc tầng lớp trung lưu đang lên chi tiêu nhiều hơn. Tuy nhiên, vay nợ đang tăng nhanh hơn rất nhiều so với thu nhập và các công việc lương cao.
Theo số liệu của ngân hàng trung ương, nợ hộ gia đình tăng 36% trong năm tính đến tháng 3, đưa nợ tiêu dùng lên mức kỷ lục 46% tổng sản phẩm quốc nội (GDP). Dù thấp hơn so với các hộ gia đình mang nhiều nợ ở những nước như Mỹ và Úc, nhưng nếu loại trừ nợ thế chấp nhà, người tiêu dùng Ấn Độ thuộc nhóm bị hạn chế tài chính nhiều nhất thế giới, theo ước tính của CLSA, tập đoàn môi giới và đầu tư có trụ sở tại Hồng Kông.
Các khoản vay rẻ hơn và khả năng tiếp cận tín dụng dễ dàng hơn đã giúp hàng triệu người Ấn Độ thuộc tầng lớp trung lưu đang lên chi tiêu nhiều hơn. Ảnh: Magnific
Người tiêu dùng Ấn Độ hiện đối mặt với phép thử lớn nhất khi lãi suất bắt đầu tăng. Lãi suất chuẩn 5,5% của Ngân hàng Dự trữ Ấn Độ (RBI) vốn đã thuộc nhóm cao nhất châu Á sau lần tăng đầu tiên trong gần bốn năm vào tháng trước. Các nhà kinh tế dự báo sẽ có thêm 75 - 100 điểm cơ bản tăng lãi suất trong những tháng tới.
Theo ông Saurabh Mukherjea, nhà sáng lập Marcellus Investment Managers và tác giả cuốn “Breakpoint: The Crisis of the Middle Class and the Future of Work”, làn sóng chi tiêu của Ấn Độ sẽ “đối mặt với lần kiểm nghiệm thực tế lớn đầu tiên khi trải qua một vài đợt tăng lãi suất”. Ông chỉ ra “ba que diêm tiềm ẩn trong nhà máy thuốc nổ” có thể chấm dứt bữa tiệc tiêu dùng: nhiều đợt tăng lãi suất liên tiếp, giá vàng sụt giảm, do nhiều gia đình Ấn Độ dùng vàng làm tài sản thế chấp vay nợ, và tình trạng mất việc làm trong khối văn phòng.
Đã có nhiều dấu hiệu cho thấy áp lực tài chính đang gia tăng. Số liệu của Trung tâm Tiến bộ Kinh tế và Xã hội (Centre for Social and Economic Progress) cho thấy vay nợ tăng nhanh gấp khoảng bốn lần thu nhập khả dụng trong năm tài khóa 2025 - 26. Dù tiền lương có tăng, mức tăng sau khi trừ lạm phát khá khiêm tốn: thu nhập trung bình của lao động hưởng lương thường xuyên tăng chưa đến 4% theo giá trị thực trong ba năm đến hết 2025, theo số liệu dựa trên Khảo sát Lực lượng Lao động Định kỳ.
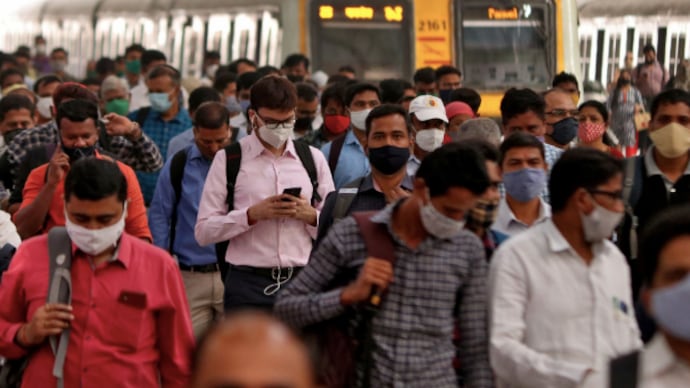
Ảnh: Reuters
Một dấu hiệu cảnh báo khác đến từ hoạt động vay thế chấp bằng vàng. Các gia đình Ấn Độ thường dùng trang sức vàng làm tài sản đảm bảo cho các khoản vay khi gặp khó khăn tài chính. Theo India Ratings and Research, loại hình vay này tăng gần 45% trong năm tính đến tháng 3, gần gấp ba tốc độ tăng của tín dụng ngân hàng nói chung.
Tháng trước, các tổ chức cho vay phi ngân hàng lớn như Bajaj Finance và Piramal Finance cho biết những người đi vay gặp khó khăn đang ngày càng dùng khoản vay vàng để trụ vững trước các hạn mức tín dụng đã quá hạn ở nơi khác.
TÍN DỤNG DỄ DÀNG THÚC ĐẨY TĂNG TRƯỞNG DỰA VÀO TIÊU DÙNG
“Nợ hộ gia đình tích tụ rất nhanh trong vài năm qua. Tốc độ này gây bất ngờ và ở một mức độ nào đó là đáng lo ngại”, ông Dhiraj Nim, nhà kinh tế tại ANZ Bank, nhận định. “Câu hỏi then chốt không phải là nợ hộ gia đình đã vượt ngưỡng bền vững hay chưa, mà là tăng trưởng tín dụng có thể tiếp tục hỗ trợ tiêu dùng với tốc độ như những năm gần đây hay không”.
Việc tiếp cận tín dụng dễ dàng hơn là một yếu tố thúc đẩy đà tăng cho vay. Ngành cho vay kỹ thuật số của Ấn Độ đang phát triển nhanh đã mở ra một kênh mới cho các khoản vay nhỏ, trong đó những khoản vay dưới 100.000 rupee hiện chiếm hơn hai phần ba dư nợ của các tổ chức này, tăng so với mức 55% cách đây ba năm.
Ảnh: Magnific
Toàn bộ dòng chi tiêu đó đã giúp Ấn Độ duy trì tốc độ tăng trưởng từ 7% trở lên trong những năm gần đây. Bộ trưởng Tài chính Nirmala Sitharaman tuần này chỉ ra những dấu hiệu cho thấy chi tiêu mạnh đang khuyến khích doanh nghiệp đầu tư và mở rộng năng lực sản xuất.
“Tiêu dùng thực sự khởi sắc đã mang lại tầm nhìn rõ ràng, và vì vậy tôi thấy khu vực tư nhân đang đầu tư”, bà Sitharaman cho biết hôm thứ Hai. Bà bác bỏ những lo ngại rằng tăng trưởng tiền lương yếu có thể kìm hãm nhu cầu. “Tôi vẫn cho rằng câu chuyện tiêu dùng của Ấn Độ sẽ không thay đổi”.
CÁC KHOẢN TRẢ NỢ BÀO MÒN TIỀN TIẾT KIỆM CỦA CÁC HỘ GIA ĐÌNH ẤN ĐỘ
Tuy nhiên, chi tiêu đó ngày càng đi kèm với việc hy sinh tiết kiệm và gánh nặng trả nợ cao hơn. Theo ước tính của CLSA dựa trên số liệu chính thức, khoảng 13% thu nhập hộ gia đình trong năm tính đến tháng 3/2025 được dùng để trả nợ, tăng so với mức 10 - 11% trong phần lớn thập kỷ trước. Con số này so với mức khoảng 8 - 9% ở Mỹ, Anh và Trung Quốc, dù các hộ gia đình ở những nền kinh tế này mang lượng nợ lớn hơn đáng kể so với thu nhập.
Cho đến nay, chưa có nhiều bằng chứng về tình trạng khó khăn trả nợ trên diện rộng, và RBI cũng chưa phát đi cảnh báo. Tỷ lệ nợ xấu tại các ngân hàng Ấn Độ đang ở gần mức thấp nhất trong nhiều thập kỷ, và các tổ chức cho vay ngày càng chuyển tín dụng cá nhân sang những khách hàng có thu nhập cao hơn và hồ sơ tín dụng tốt hơn.
Tiêu dùng thực sự khởi sắc đã mang lại tầm nhìn rõ ràng. Ảnh: Getty Images
Dù vậy, tình trạng nợ gia tăng vẫn là nguồn cơn đáng lo ngại, nhất là khi các hộ gia đình đang dùng cả tiết kiệm lẫn tín dụng để duy trì mức chi tiêu.
“Điều này không thể kéo dài mãi”, ông Nikhil Gupta của CLSA nói. “Chúng tôi không biết điểm kết thúc nằm ở đâu vì chưa từng chứng kiến một giai đoạn như thế này diễn ra tại Ấn Độ. Nhưng chúng tôi biết rằng càng kéo dài, việc duy trì càng khó khăn”.
Nguon: TBKTVN
https://vneconomy.vn/an-do-bung-no-chi-tieu-di-kem-ganh-nang-no-nan.htm
